Український ринок сої у 2026 році помітно змінюється. Після кількох сезонів активного розширення п лощ культура поступово втрачає частину привабливості для виробників, тоді як внутрішня переробка, навпаки, отримує новий імпульс.
Причини — не в одному факторі. На рішення аграріїв впливають урожайність, закупівельні ціни, витрати на логістику, конкуренція з іншими культурами та нові правила експорту.
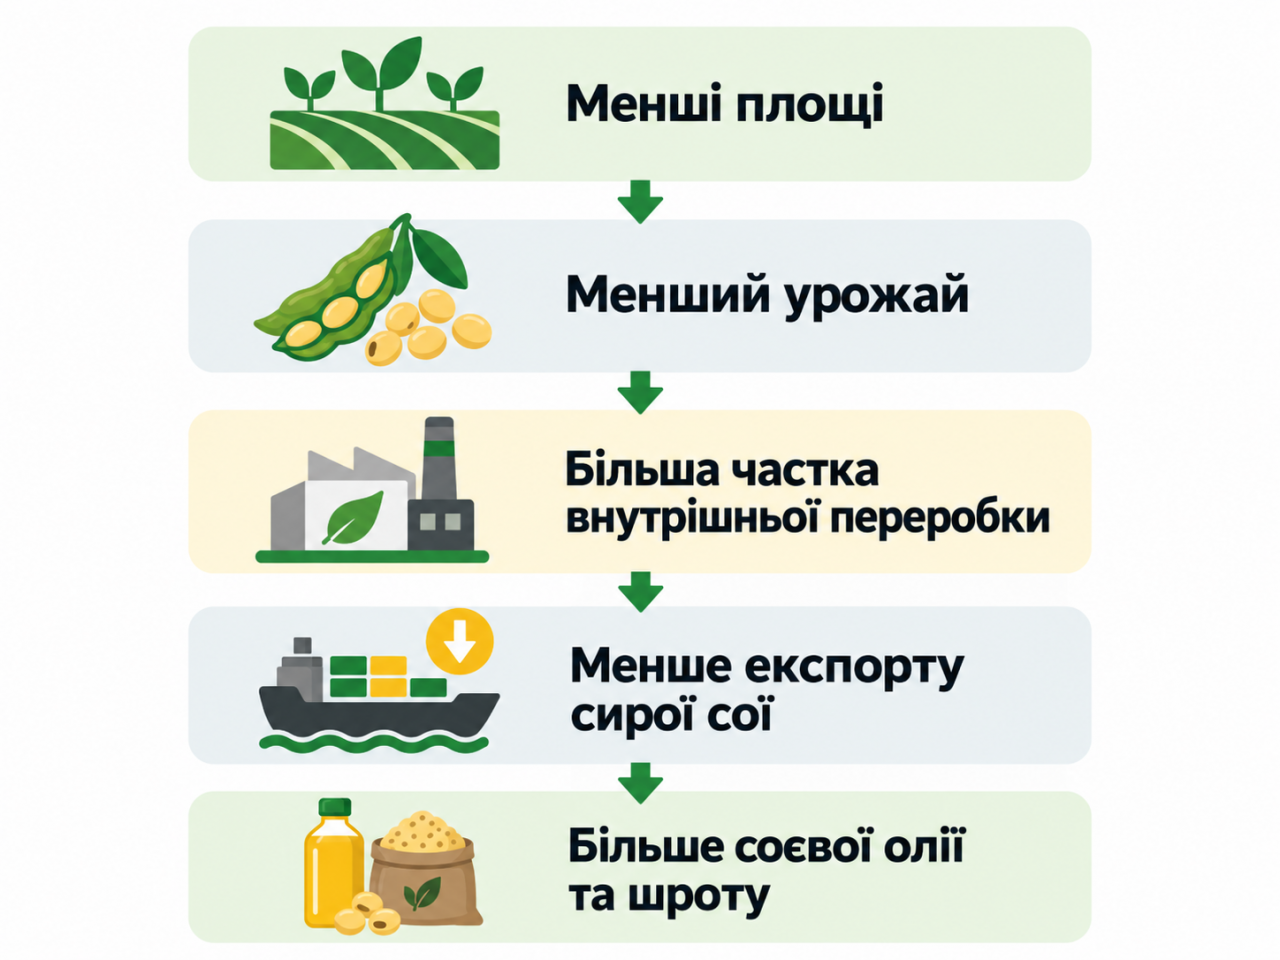
У результаті Україна поступово переходить від моделі, де значна частина сої продавалася за кордон у вигляді сировини, до моделі з більшою часткою внутрішньої переробки та експорту продукції з доданою вартістю.
Площі під соєю скорочуються
Під урожай 2026 року в Україні соєю було засіяно близько 1,99 млн га.
Для культури це все ще значна площа, однак ринок уже демонструє зміну настроїв виробників. Після періоду високого інтересу до сої частина господарств переглядає структуру посівів і порівнює її рентабельність із кукурудзою, соняшником та іншими культурами.
Причина досить проста: виробника цікавить не лише потенційна врожайність, а маржа з одного гектара після врахування всіх витрат.
Якщо ціна реалізації не компенсує витрати на насіння, ЗЗР, живлення, збирання та логістику, культура швидко втрачає місце в сівозміні навіть за хороших агрономічних характеристик.
Урожай сої у 2026 році може скласти близько 3,8 млн тонн
За поточними оцінками, виробництво сої в Україні у 2026 році може скласти близько 3,8 млн т.
Для порівняння, попередній сезон сформував більшу пропозицію, тому нинішній ринок працюватиме з меншим обсягом сировини.
Це важливо одразу з двох причин.
По-перше, скорочення пропозиції може підтримувати внутрішні закупівельні ціни.
По-друге, переробні підприємства та експортери фактично конкуруватимуть за менший обсяг доступної сої.
Саме ця конкуренція і визначатиме значну частину ринкової ситуації протягом сезону 2026/27.
Україна робить ставку на внутрішню переробку сої
Найпомітніша зміна ринку — різке зростання ролі внутрішньої переробки.
Із прогнозованих 3,8 млн т сої близько 2,8 млн т можуть бути перероблені всередині України.
Тобто частка внутрішньої переробки потенційно перевищить 70% урожаю.
Для ринку це досить суттєва трансформація.
Замість експорту значних обсягів сирих соєвих бобів Україна отримує можливість продавати продукцію з більшою доданою вартістю:
- соєву олію;
- соєвий шрот;
- інші продукти переробки.
Для переробних підприємств це позитивний сценарій, адже збільшується доступність сировини.
Для виробника ситуація складніша: він отримує більший внутрішній ринок збуту, але водночас частково втрачає конкуренцію з боку зовнішніх покупців.
| Показник | Орієнтовний обсяг |
| Виробництво сої у 2026 році | 3,8 млн т |
| Внутрішня переробка | 2,8 млн т |
| Експорт | близько 1 млн т |
| Частка переробки | понад 70% |
Експорт сої скорочується
Ще кілька років тому експорт сирої сої був одним із ключових каналів збуту для українських виробників.
Тепер ситуація змінюється.
Очікується, що у сезоні 2026/27 на зовнішні ринки може піти близько 1 млн т сої. На фоні більшого внутрішнього попиту це означає помітне зміщення балансу в бік переробки.
Для аграрія менший експортний попит має двоякий ефект.
З одного боку, скорочуються логістичні витрати, якщо сою можна продати найближчому переробному підприємству.
З іншого — менша кількість активних каналів реалізації може послабити конкуренцію за сировину і, відповідно, тиснути на внутрішню закупівельну ціну.
10% експортне мито: що потрібно розуміти аграрію
Окремим фактором ринку залишається 10% експортне мито на сою.
Але тут важливо не спрощувати ситуацію.
Мито не означає, що кожен сільгоспвиробник автоматично сплачує 10% при експорті. Виробники, які експортують власно вирощену сою, можуть отримати звільнення від сплати мита після підтвердження відповідного права.
Для трейдерів та інших учасників ринку ситуація інша, і саме це впливає на загальну структуру експорту та закупівельні ціни.
Чому переробка зростає
Для держави й аграрного сектору внутрішня переробка має очевидну перевагу: замість експорту сировини країна продає продукцію з більшою доданою вартістю.
Соя після переробки дає два основні продукти — соєву олію та шрот.
Соєвий шрот користується попитом у тваринництві та птахівництві як високопротеїновий компонент кормів, а також активно експортується.
Для заводів збільшення частки внутрішньої переробки означає більш стабільне завантаження потужностей.
Тому нинішня ситуація вигідна насамперед переробній галузі.
Чому виробники скорочують площі
На перший погляд може здатися дивним: якщо внутрішня переробка зростає, чому аграрії не збільшують посіви?
Причина в тому, що інтерес переробника і прибутковість виробника — це не одне й те саме.
Фермер оцінює сою в порівнянні з іншими культурами.
Якщо на конкретному полі кукурудза, соняшник або ріпак дають кращу прогнозовану маржу, площа переходить саме під них.
Також для сої важливими залишаються:
- стабільність урожайності;
- забезпеченість вологою;
- якість посівного матеріалу;
- ефективний гербіцидний захист;
- живлення;
- можливість реалізації врожаю за прийнятною ціною.
У регіонах із нестабільним вологозабезпеченням соя може особливо гостро конкурувати з іншими олійними культурами.
Собівартість стає важливішою за рекордну врожайність
У 2026 році аграрії дедалі частіше оцінюють не максимальний потенціал сорту, а собівартість однієї тонни врожаю.
Це важлива зміна підходу.
Наприклад, високоврожайна технологія може вимагати більших вкладень у насіння, інокуляцію, живлення та систему захисту.
Якщо ринок не компенсує ці витрати ціною реалізації, агресивне нарощування врожайності не завжди дає максимальну економічну віддачу.
Тому для частини господарств ключовою стає не рекордна врожайність, а стабільний результат із прогнозованою собівартістю.
Технологія вирощування також визначає економіку сої
Економічний результат формується не лише ринком.
Велике значення має технологія вирощування.
Соя дуже чутлива до конкуренції з бур'янами на ранніх фазах розвитку, тому неправильно побудована система захисту може суттєво знизити потенціал урожайності.
На гербіцидний захист сої варто звертати особливу увагу вже на етапі планування технології.
Друге важливе питання — живлення. Соя здатна фіксувати атмосферний азот завдяки симбіозу з бульбочковими бактеріями, але це не означає, що культура не потребує повноцінної системи живлення. Правильно побудоване живлення сої має враховувати забезпеченість ґрунту фосфором, калієм, сіркою, мікроелементами та загальний стан посіву.
ЄС стає ще важливішим ринком для української сої
Європейський Союз залишається одним із ключових напрямків збуту української сої та продуктів її переробки.
Це має свої переваги: коротше логістичне плече порівняно з віддаленими морськими ринками та стабільний попит на соєвий шрот і олію.
Але водночас зростає роль вимог до якості, походження та простежуваності продукції.
Особливо це важливо для виробників не-ГМ сої, які працюють із преміальними сегментами ринку.
У таких умовах питання ГМО чи класична соя стає не лише технологічним, а й комерційним.
Чи означає це, що соя стає невигідною культурою
Ні. Говорити, що соя стала невигідною для всіх господарств, було б неправильно.
Для частини виробників вона й надалі залишається важливою культурою в сівозміні та може забезпечувати хорошу економіку.
Особливо це стосується господарств, які мають:
- стабільну врожайність;
- налагоджену технологію;
- доступ до переробника або експортного каналу;
- можливість продавати не-ГМ сою з премією;
- контрольовану собівартість.
Але загальна тенденція свідчить про те, що соя вже не виглядає настільки безумовно привабливою, як кілька сезонів тому.
Що чекати від ринку сої у сезоні 2026/27
Найближчий сезон значною мірою залежатиме від співвідношення внутрішнього та експортного попиту.
Якщо переробники активно конкуруватимуть за сировину, внутрішня ціна може отримати підтримку.
Якщо ж експорт залишатиметься слабким, а заводи не створять достатньої конкуренції, виробники можуть і надалі скорочувати площі під культурою.
Окреме значення матимуть правила експорту, ситуація на ринку ЄС, світові ціни на сою та соєвий шрот, а також урожай у головних країнах-виробниках.
Тому рішення щодо площ під сою в сезоні 2027 року аграрії ухвалюватимуть уже не лише на основі агрономії, а й з урахуванням структури збуту.
Висновок
Ринок сої в Україні у 2026 році переходить у нову фазу.
Площі скорочуються, прогнозований урожай нижчий, а внутрішня переробка може забрати понад 70% виробленої сої.
Для переробної галузі це відкриває нові можливості. Для виробника ж головним питанням залишається економіка культури.
Саме тому аграрії дедалі уважніше порівнюють сою з альтернативними культурами та оцінюють не лише потенційну врожайність, а маржинальність, собівартість і доступні канали збуту.
Читайте також
Більше матеріалів про сою, захист культур, живлення та актуальні тенденції аграрного ринку читайте в інших статтях Аграрної Платформи.